
Reestructuración de una empresa: documentos para la primera reunión
Antes de estudiar la reestructuración de una empresa, reúne una imagen fiable de su situación: cuentas recientes, cobros y pagos previstos, deudas y compromisos contractuales. El objetivo de la primera reunión es identificar el problema y las alternativas que merece la pena analizar. Llevar muchos archivos sin fecha ni contexto dificulta esa tarea.
Esta guía se dirige a administradores y responsables de pymes que quieren preparar una consulta. Complementa el servicio de reestructuración empresarial de CAMHER; no sustituye el diagnóstico financiero, fiscal, jurídico y laboral de cada operación.
Empieza por explicar qué ha cambiado
Redacta una página con la actividad, las sociedades implicadas, quién decide y qué situación motiva la consulta. Separa lo ocurrido de lo previsto: pérdida de un cliente, vencimiento próximo de financiación, duplicidad de actividades o crecimiento que exige reorganizar recursos.
Añade las fechas que condicionan la decisión y las dudas concretas. Una reorganización por crecimiento y una empresa con dificultades para pagar necesitan análisis distintos. Si existen impagos o riesgo de no poder atender obligaciones, solicita asesoramiento especializado de inmediato; preparar la carpeta no debe retrasarlo.
Reúne cuatro bloques de documentación
1. Contabilidad con una fecha de referencia
Prepara el balance, la cuenta de resultados y el detalle de los saldos relevantes disponibles. Indica hasta qué fecha están contabilizadas las operaciones y qué ajustes siguen pendientes. Distingue las cuentas cerradas de las cifras provisionales. Incluye una comparación con el periodo anterior cuando sea comparable.
2. Cobros, pagos y tesorería
Relaciona los cobros esperados y pagos comprometidos por fecha. Marca los importes confirmados, los vencidos y aquellos cuya fecha depende de una hipótesis. Anota saldos bancarios y límites de financiación realmente disponibles, sin contar dos veces el mismo recurso.
La DGEIPYME recomienda el control de cuentas, la gestión profesional de tesorería y el análisis de viabilidad en sus recomendaciones frente a la insolvencia. Un resultado contable positivo, por sí solo, no indica cuándo habrá dinero para pagar.
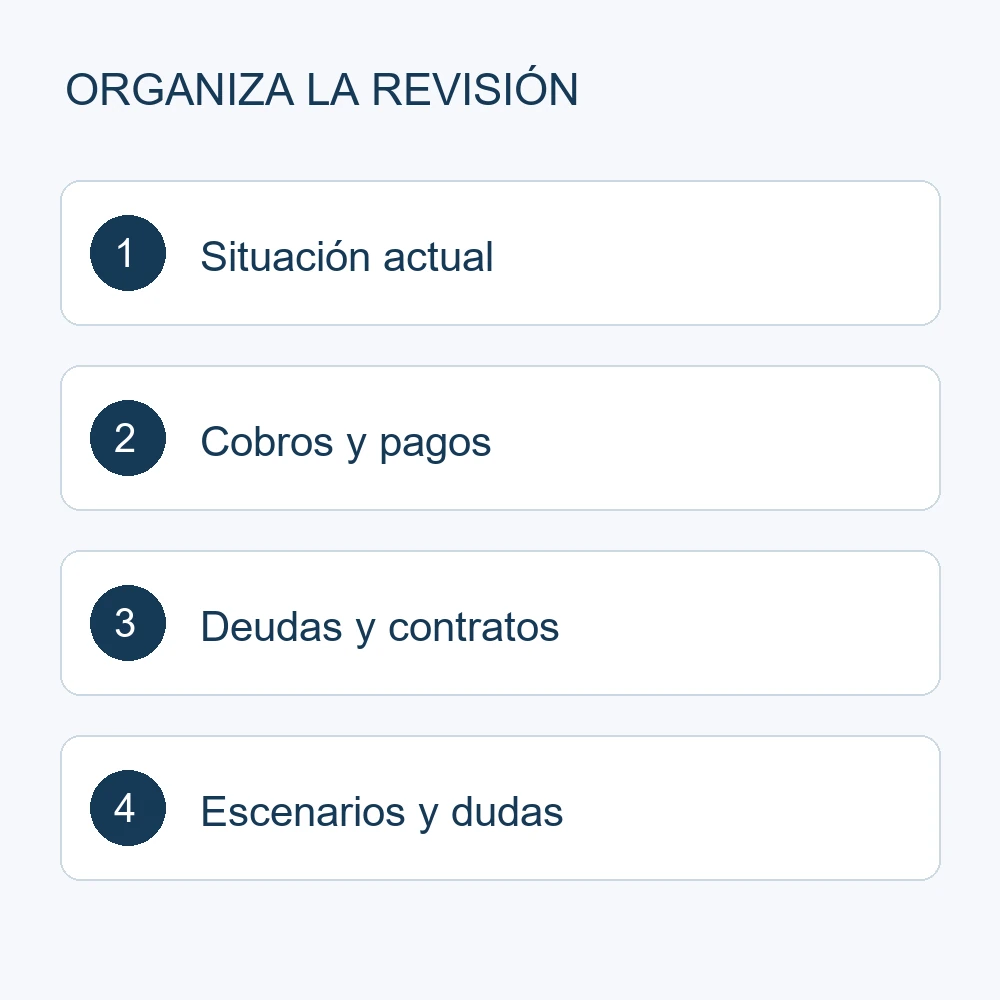
3. Deudas y contratos que condicionan las opciones
Agrupa préstamos, garantías, arrendamientos y contratos principales de clientes y proveedores. Incluye saldo, vencimiento y documento de soporte cuando lo tengas. Identifica obligaciones fiscales y laborales pendientes con su estado real. No envíes únicamente un resumen si existe una comunicación o contrato que permita comprobarlo.
4. Organización y recursos
Describe las actividades, centros de trabajo, funciones y relaciones entre sociedades. Para la primera toma de contacto, comparte solo los datos personales necesarios por el canal acordado con el despacho. Una relación de costes agregados puede ser suficiente para delimitar qué documentación laboral se necesitará después.
Prepara escenarios sin presentarlos como hechos
Ejemplo orientativo: una pyme prevé cobrar una factura importante el mes siguiente. Puede preparar un escenario con el cobro en esa fecha y otro con retraso. En ambos debe indicar qué pagos vencerían y qué hipótesis cambia. El ejemplo no implica que una operación concreta sea viable ni propone financiación.
La herramienta oficial Plan de Empresa de la DGEIPYME permite trabajar con escenarios económicos. Como apoyo previo, también puedes consultar nuestra guía de organización financiera para emprendedores.
Cierra la reunión con preguntas y próximos pasos
Un dossier útil permite identificar qué falta, quién lo aporta y qué decisiones requieren estudio. No convierte una previsión en una garantía de viabilidad. Conserva una lista de documentos pendientes y una única versión actualizada del resumen.
Si quieres preparar el análisis con CAMHER, contacta con el equipo en Toledo y explica la situación y sus fechas relevantes. El servicio de asesoría para empresas y autónomos permite coordinar las áreas que intervienen en la revisión.
Autor: Camher.es, equipo editorial de CAMHER. Publicación: 26 de octubre de 2026. Fuentes consultadas el 23 de octubre de 2026. Información general; las decisiones fiscales, financieras o contractuales requieren analizar el caso concreto.




Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!