
Renovar un contrato con un proveedor: qué revisar antes de aceptar
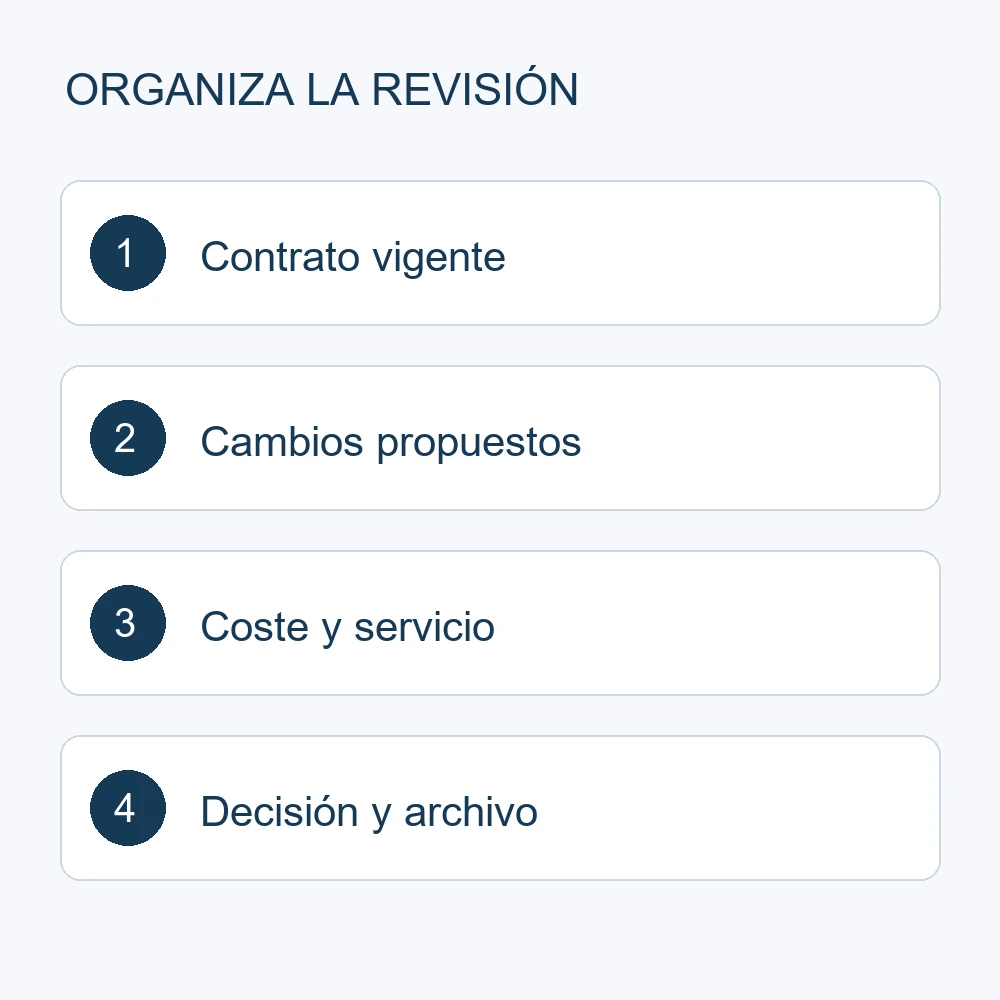
Antes de renovar un contrato con un proveedor, compara el documento vigente con la propuesta nueva y localiza la fecha de vencimiento, el posible preaviso, el servicio incluido y el coste total. Después revisa pagos, incidencias y condiciones de salida. Una oferta comercial breve puede dejar fuera cláusulas que siguen teniendo efecto.
Esta guía ayuda a responsables de pymes a preparar una revisión. Complementa nuestros consejos para negociar contratos y se centra en relaciones con proveedores que ya están en marcha. No ofrece un modelo de cláusula válido para cualquier actividad.
Localiza el contrato completo y sus anexos
Reúne el documento firmado, condiciones generales, ofertas aceptadas, anexos y modificaciones posteriores. Comprueba qué versión corresponde al servicio actual. Si solo tienes un correo con el nuevo precio, pide aclarar qué condiciones cambian y cuáles continúan.
El Código Civil regula la libertad de pactos dentro de sus límites y la fuerza de lo acordado, entre otros aspectos, en sus artículos 1255 y 1258. No debe deducirse de una práctica habitual que cualquier cláusula sea aplicable sin revisar su contenido y el marco legal de la relación.
Marca las fechas que afectan a tu decisión
Identifica la duración, la renovación prevista y si existe un plazo o una forma concreta para comunicar cambios o finalización. Anota quién debe recibir la comunicación y cómo acreditar su recepción cuando resulte necesario. No calcules un plazo por intuición si el contrato es ambiguo: solicita revisión antes de actuar.
Como medida de organización, fija una fecha interna para decidir con margen. Esa fecha interna es una recomendación de gestión, no un plazo legal ni una modificación del contrato.
Compara precio y servicio en la misma hoja
Revisa el precio completo y los conceptos que pueden variar: cuotas, consumos, desplazamientos, revisiones, mínimos o servicios adicionales. Compara también tiempos de atención, tareas incluidas y exclusiones. Una cuota menor puede corresponder a un alcance distinto.
Ejemplo ficticio: un proveedor mantiene la cuota, pero retira la asistencia presencial incluida. En la comparación deben figurar tanto la cuota como el coste y las condiciones de solicitar esa asistencia. El ejemplo sirve para detectar diferencias; no es un presupuesto ni un resultado de un cliente de CAMHER.
Comprueba pagos, incidencias y salida
Pagos y aceptación del servicio
Identifica cuándo se factura, qué documentación respalda el servicio y cómo se gestionan discrepancias. En operaciones comerciales entre empresas, la Ley 3/2004 contra la morosidad establece reglas sobre plazos de pago y sus límites. No extrapoles estas reglas sin análisis a consumidores, contratación pública u operaciones con normativa específica.
Incidencias y responsabilidades
Revisa el canal para comunicar problemas, la información que debe aportarse y las consecuencias previstas. Si una obligación aparece en la oferta pero no queda clara en el contrato, pide que se precise antes de aceptar. Nuestra guía de contratos claros explica la importancia de evitar ambigüedades.
Finalización y continuidad
Comprueba qué ocurre con documentación, datos, materiales y tareas en curso al terminar la relación. Identifica posibles costes de salida o compromisos pendientes para someterlos a revisión. Si el servicio es esencial, planifica cómo mantener la actividad durante un eventual cambio de proveedor.
Deja una decisión trazable
Resume los cambios aceptados, las dudas resueltas y la versión definitiva. Conserva la aceptación y evita trabajar después con borradores distintos. Si no entiendes una cláusula o el cambio tiene un impacto importante, consulta antes de asumir el compromiso.
El servicio de asesoría empresarial de CAMHER ayuda a coordinar las cuestiones del negocio. Para plantear una revisión concreta, contacta con el equipo y facilita el contrato vigente, sus anexos y la propuesta de renovación por el canal acordado.
Autor: Camher.es, equipo editorial de CAMHER. Publicación: 31 de octubre de 2026. Fuentes consultadas el 23 de octubre de 2026. Información general; las decisiones fiscales, financieras o contractuales requieren analizar el caso concreto.




Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!